在当今这个数字化时代,电子支付系统已经成为了商务活动不可或缺的一部分。它们如同一条条无形的纽带,不仅缩短了交易的时间和空间距离,也极大地提高了商业运作的效率。
一、便捷性提升 近年来,随着智能手机的普及和移动互联网技术的发展,各类电子支付应用如支付宝、微信支付等迅速崛起。相比传统的现金或银行卡交易方式,它们提供了更为便捷的操作体验。只需一部手机加上一点网络连接,用户便能随时随地完成支付操作。例如,在街头摊贩购物时,只需动动手指即可轻松完成付款过程;而在大型商场消费时,则可以利用会员卡积分进行消费抵扣。
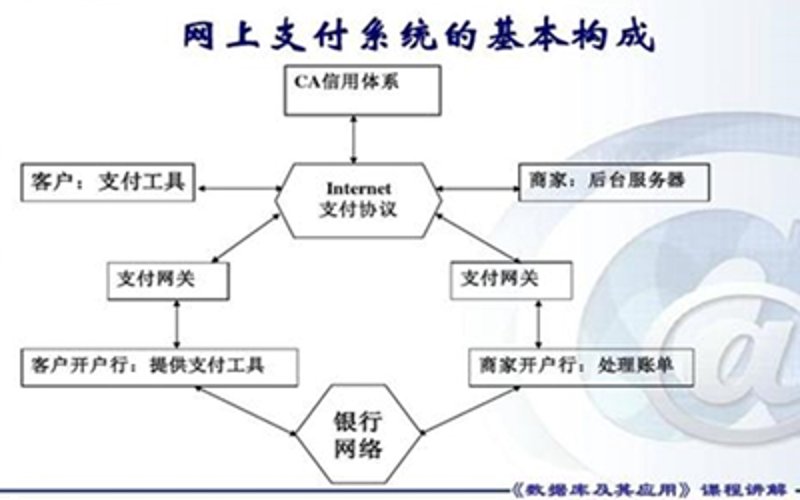
二、节省成本与提高安全性 对于商家而言,实施电子支付系统同样带来了诸多好处。一方面,使用电子支付后,企业可以大幅降低传统POS机具的维护成本以及人工验钞所带来的潜在错款风险;另一方面,电子支付系统的数据加密技术确保了每一笔交易的安全性,消除了传统金钱或支票可能遭受盗窃或篡改的风险。
三、推动金融普惠与数字化发展 政府和金融机构也在积极推动电子支付系统的发展。一方面有助于缩小城乡间、不同收入群体间的金融服务差距;另一方面则为更多中小企业提供了更广阔的发展空间,促进了数字经济的整体繁荣。通过互联网技术的支持,许多偏远地区的居民也能享受到便捷安全的在线支付服务,这无疑是对传统金融体系的一次革新。
总结 综上所述,在电子支付系统日益普及的大背景下,各类个人和企业都应当积极拥抱这一变革浪潮。无论是日常生活中的小额购物还是大额投资交易,都应当充分利用好这些现代化工具。如此方能在瞬息万变的市场环境中立于不败之地。未来属于掌握并善于使用新技术的人!